卡數越滾越大點算好?E LOAN 「一筆清」貸款攻略:勁慳98%利息、整合所有高息債務
每個月一出糧,就要即刻拎大半人工去交信用卡嘅「最低還款額」(Min Pay)?望住月結單上面嘅欠款總額非但冇減少,反而仲好似雪球咁越滾越大,真係會令人好大壓力。其實,你可能已經踩咗入高息嘅「複利陷阱」入面。
今篇文章同大家用最貼地嘅角度,拆解卡數點解會愈滾愈大,同埋睇下點樣透過持牌財務機構 E LOAN 呢類主打智能審批嘅平台,用「一筆清」嚟一次過解決高息債務。
咩叫複利雪球效應?信用卡卡數總係越找越多?
好多人都會有個疑問:「我每個月都有乖乖地準時交 Min Pay,點解張卡嘅欠款仲係越滾越大?」呢個現象嘅罪魁禍首,就係信用卡獨有嘅複式利率(利疊利)機制。
1. 複利雪球陷阱:利息再生利息嘅恐怖循環
當你無辦法喺找數日前還清全數卡數,銀行就會針對未還嘅餘額開始計息。更麻煩嘅係,下個月未找清嘅利息會直接塞返入本金度,變成一個更大嘅基數去繼續滾下一期利息。呢個就係標準嘅複息效應,令債務慢慢失控。
2. 為什麼交 Min Pay 等同原地踏步?
當你每個月只畀 Min Pay,銀行內部嘅扣帳順序永遠係先扣手續費同利息,最後先分一小部分去扣本金。 如果手上有筆十幾萬嘅卡數,年利率大約三成半。每個月交嘅 Min Pay,當中有超過七成都係用嚟交利息,真正扣到本金嘅數目少得可憐。用呢個速度去清債,往往需要花上差不多二十年甚至更久,總利息隨時比原本借嘅金額還要翻上好幾倍。
真實個案模擬:文員阿強嘅 HK$98,000 卡數困局
我們來看看一個在香港辦公室裡經常發生嘅真實處境:
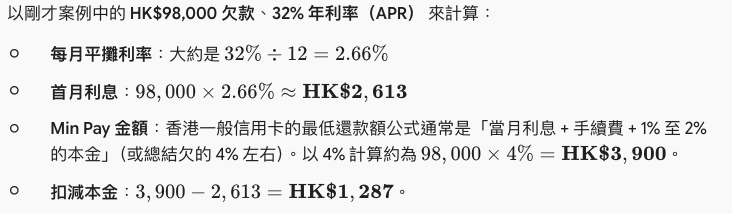
主角阿強是一名任職物流公司嘅普通文員,月入大約 HK$18,000。前陣子因為搬屋同屋企人突發開支,手頭上幾張信用卡東湊西借,累積咗合共 HK$98,000 嘅欠款,平均實際年利率(APR)大約係 32%。 (👉 點解 APR 同月平息差咁遠?避開 78 法則陷阱,詳看:實際年利率點計?一文看清 APR 與月平息分別)
每個月收到月結單時,見到最低還款額(Min Pay)大約係 HK$3,900 左右,他心裡面盤算:「每個月還接近四千蚊,雖然肉赤啲,但捱一陣應該好快搞掂。」
然而,殘酷嘅現實很快就給了他沉重一擊:
甚麼是「一筆清」貸款(結餘轉戶)?點幫手即時止血?
當你發現卡數壓力太大,市面上嘅「一筆清」貸款(又叫結餘轉戶)就係一個專門針對呢個痛點嘅理財工具。
1. 「一筆清」運作原理:整合高息債務,集中低息還款
由機構批出一筆利率較低、定額定期嘅私人貸款,幫你「一筆過」清曬手上所有分散在唔同銀行嘅高息信用卡欠款。
2. 「一筆清」 vs 「最低還款額 (Min Pay)」:邊個啱你?
|
比較項目 |
信用卡最低還款額 (Min Pay) |
「一筆清」貸款(如E LOAN) |
|
利息計算方式 |
複息(利疊利),利息滾雪球 |
單息計算,利息清晰透明 |
|
總利息支出 |
極度昂貴(分分鐘係本金幾倍) |
勁慳高達 98% 利息 |
|
每月供款壓力 |
隨欠款減少而浮動,金額大且難預算 |
固定月供,每月開支清晰可控 |
|
還款期限 |
無了期,隨時拖足幾十年 |
明確還款期(例如合適嘅還款年期) |
申請「一筆清」有咩好處?唔單止慳息,仲可以重塑個人信貸
好多人以為申請一筆清淨係為咗慳息,其實對改善整體財政同信貸評級(TU)都有好大幫助:
1. 簡化財務,告別還款混亂
身上有多張信用卡,每張找數日都不同,一忙好易漏交被罰錢兼扣 TU。「一筆清」將所有零散欠款整合為一筆,每個月只需記住單一日子與固定金額,輕鬆理財。
2. 擺脫複利,讓每蚊實實在在扣本金
只還 Min Pay 嘅最大陷阱,是大部分錢都變成了銀行利息,本金紋風不動。「一筆清」採用單息計算並設有明確還款期,讓你嘅每一蚊都真正用來消滅債務,不再無止境地「養」利息。
3. 長遠助你重塑 TU(信貸評級)
信用卡長期欠大筆錢或爆卡,環聯(TU)會視為財政緊拙。透過「一筆清」一次過清空卡數,向外界證明已擺脫嚴重負債。只要往後每月準時供款,TU 分數就會慢慢回升,日後申請按揭或貸款自然更輕鬆。
(👉 如果 TU 太差甚至破產剛解除?必睇:【理財急救】TU 差、甚至曾破產?破產令解除後安全借貸指南)
傳統銀行一筆清 vs 財務平台(如 E LOAN):邊個啱你?
市面上提供結餘轉戶嘅選擇唔少,主要分為傳統銀行同持牌財務機構兩大類,兩者喺審批同彈性上有唔同特點:
1.傳統銀行一筆清:勝在利息平,但門檻極高
-
優點:實際年利率(APR)通常可以壓得好低。
-
缺點:審批嚴格到好似「挑骨頭」。對入息證明、工作穩定性要求極高,如果你嘅信用卡紀錄曾經試過遲還幾日、或者 TU 爭少少,銀行通常會直接拒批,幫唔到你手。
2. 靈活持牌機構(如 E LOAN 爾貸財務):審批夠彈性、幫你執手尾
-
優點:對於銀行唔肯接嘅個案,像 E LOAN 這類持牌機構(牌照號碼: 536/2026)會睇得比較全面,唔會一刀切。即使你嘅信貸紀錄一般、或者有短期周轉需要,只要有合適嘅還款能力,都有機會透過系統配對到方案。
-
優點(快同方便):客戶可以直接進行網上申請;而且審批後最快仲可以透過「轉數快」(FPS) 直接過數幫你清走卡數,省卻不少時間。
關於「一筆清」貸款嘅常見問題 (FAQ)
Q1: 申請一筆清,會唔會整壞我個 TU(信貸評級)?
答: 申請嗰陣金融機構會做一次查冊(Hard Inquiry),短期內 TU 可能會有輕微波動。但長遠嚟講,因為你一口氣清曬成身卡數,負債壓力大減,只要之後每個月準時供款,個 TU 分數反而會慢慢升返上去!
Q2: TU 唔算太靚,仲申請到 E LOAN 嗎?
答: 有機會嘅。傳統銀行對 TU 要求極嚴,但像 E LOAN 爾貸財務 這類持牌機構彈性大得多,會綜合睇你嘅收入同還款能力。就算信貸紀錄稍遜,不妨直接網上申請試一試,睇下配對到咩方案。
結語:擺脫卡數無底洞,重拾真正財務自由
卡數望落好似一個無底深潭,但只要肯踏出第一步,選擇合適嘅「一筆清」方案,將複息債務轉化為清晰嘅單息定期供款,你絕對可以徹底上岸。
與其每個月繼續盲目交 Min Pay 益銀行,倒不如主動搞掂佢。借錢最緊要睇實真實 APR,像 E LOAN清卡數貸款 就提供透明低息、無隱藏收費嘅債務重整與私人貸款方案,幫你一筆過清走零散卡數,輕鬆應付資金周轉。
即刻上 E LOAN 了解詳情並遞交網上申請,重塑你嘅財務健康!
E LOAN FINANCE COMPANY LIMITED
放債人牌照號碼:536/2026
客戶服務/投訴熱線:2285 8080
Whatsapp:2285 8080
電話:2285 8080
地址:尖沙咀金馬倫道5號太興廣場11樓01室
忠告:借錢梗要還,咪俾錢中介
(“本公司”於編製本網站所載資訊及資料時已力求審慎,“本公司”並不出任何保證就準確性、完整性及因使用或依賴本網站之全部或部份資訊而引起的任何損失概不負責。)