自願醫保是什麼?一文看清VHIS標準與靈活計劃分別、保證續保100歲及8,000蚊扣稅攻略|醫療貸款搵E LOAN
面對私家醫療服務日益高昂的開支,如何在公立醫療體系之外,為自己和家人建立一份安心且透明的長遠保障,是近年許多香港市民關注的理財課題。由香港政府醫務衞生局認可及監管的自願醫保計劃(Voluntary Health Insurance Scheme, 簡稱 VHIS),正是為此而設的標準化醫療保險選擇。
究竟自願醫保與一般傳統個人醫保或公司醫保有哪些分別?標準計劃與靈活計劃應該如何選擇?每年高達 HK$8,000 的保費稅務扣除又該如何計算?本文將為您全面拆解 VHIS 的核心與延伸保障、收費與扣稅安排,並探討在面對突發醫療開支時的財務應對策略。
什麼是自願醫保(VHIS)?六大核心優勢解析
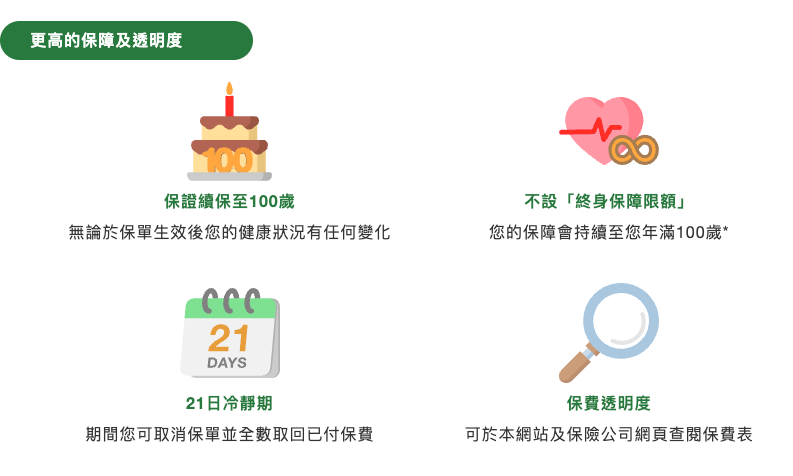
自願醫保是由政府推行並嚴格監管的醫療保險制度,其核心價值在於保障條款標準化、透明化及保證續保。所有獲認可的 VHIS 產品均須符合醫務衞生局的規定。
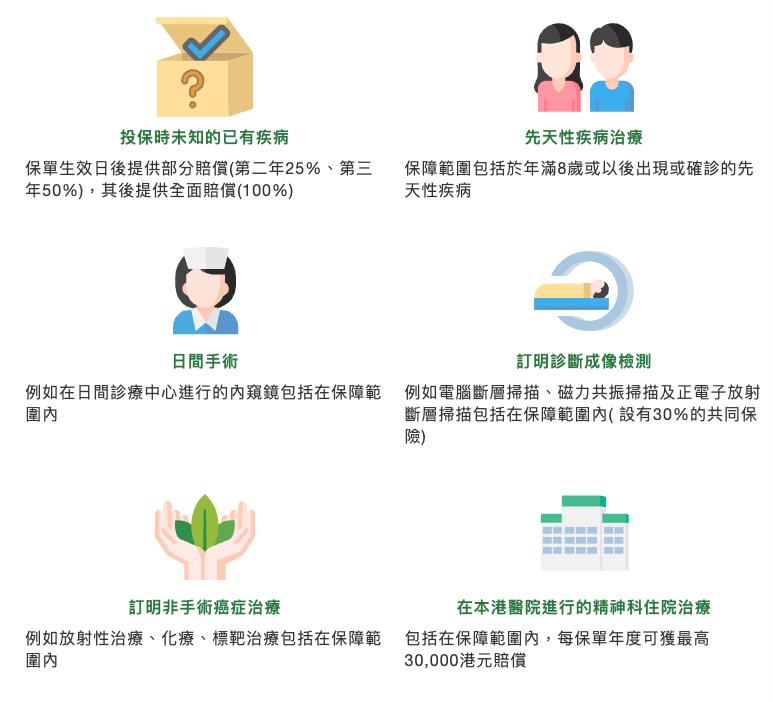
產品四大特點
保障範圍包括
標準計劃 vs 靈活計劃:如何選擇適合自己的方案?
|
比較項目 |
標準計劃(Standard Plan) |
靈活計劃(Flexi Plan) |
|
保障定位 |
符合政府最低合規要求的基礎入門保障 |
在標準基礎上提升保額或加入額外保障項目 |
|
每年保障限額 |
劃一為港幣 42 萬元 |
不定,由各保險公司自行訂定,部分高端計劃設有更高的每年保額上限。 |
|
私家醫院開支 |
以標準普通病房級別為基礎,設有各項分項賠償限額。 |
多數提供較靈活的選項(如提升分項限額或設有「全數賠償 Full Cover」選項)。 |
|
適合對象 |
適合預算有限、或已有公司醫保希望作基礎補底的人士。 |
適合追求較高私家醫院醫療保障、希望加配額外項目的市民。 |
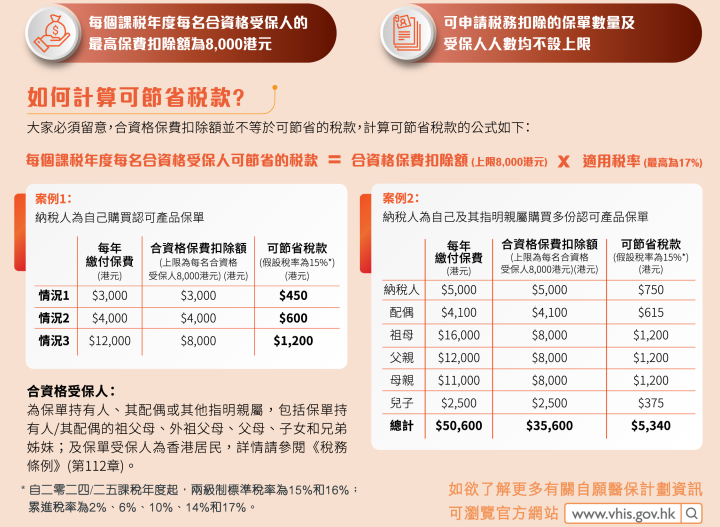
如何計算可節省稅款? 每名受保人最高可扣稅 HK$8,000
關於自願醫保的常見疑問與市場數據
1. 已有公司醫保,還需要買自願醫保嗎?
公司醫保的最大限制在於「轉工或退休後即時失效」。VHIS 作為個人長期保障,能與公司醫保互補,避免未來出現保障斷層。
2. 理賠成功率如何?
根據本港保險業界及多間保險公司的年度理賠報告顯示,自願醫保認可計劃的整體成功索償率普遍維持在 92% 至 95% 以上,償付率亦相當高,證明只要如實申報病歷,理賠程序具備高度保障。
當醫療開支超出預期:結合保險與 E LOAN 醫療貸款的靈活理財方案
儘管自願醫保能透過實報實銷大幅減輕醫療負擔,但保險往往需要在治療完成後才發放賠償。這段「先付後賠」的空檔期,在面對私家醫院按金或突發開支時容易造成資金周轉壓力。因此,結合保險保障與 E LOAN 醫療貸款 的靈活性,便能完美填補這段資金空檔
E LOAN 作為香港專業的持牌信貸及理財轉介平台(放債人牌照號碼: 536/2026)致力為市民提供高效、透明且具彈性的私人貸款與應急周轉方案。
無論您是需要即時資金應付私家醫院突發住院按金、自費先進藥物開支,抑或是平衡保單審批期間的資金空檔,E LOAN 均能提供流暢的智能審批體驗,最快可實現即日過數。平台嚴格遵守法定條例,不設隱藏收費,全力協助您在保障健康的路上應對各種突發財務挑戰。
E LOAN FINANCE COMPANY LIMITED
放債人牌照號碼:536/2026
客戶服務/投訴熱線:2285 8080
Whatsapp:2285 8080
電話:2285 8080
地址:尖沙咀金馬倫道5號太興廣場11樓01室
忠告:借錢梗要還,咪俾錢中介
資料來源
(“本公司”於編製本網站所載資訊及資料時已力求審慎,“本公司”並不出任何保證就準確性、完整性及因使用或依賴本網站之全部或部份資訊而引起的任何損失概不負責。)